Domain tfkp.de kaufen?
Wir ziehen mit dem Projekt
tfkp.de um.
Sind Sie am Kauf der Domain
tfkp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tfkp.de kaufen?
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
BEAUDENS Kineshinex – Mittel Zur Auffrischung Schwarzer Kleidung, Zur Reparatur Und Pflege Von Verblasster Kleidung, Stellt Den Glanz Schwarzer Kleidung Intensiv Wieder Her.KineShineX – Mittel zur Auffrischung schwarzer Kleidung, zur Reparatur und Pflege von verblasster Kleidung, stellt den Glanz schwarzer Kleidung intensiv wieder her.31,38 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
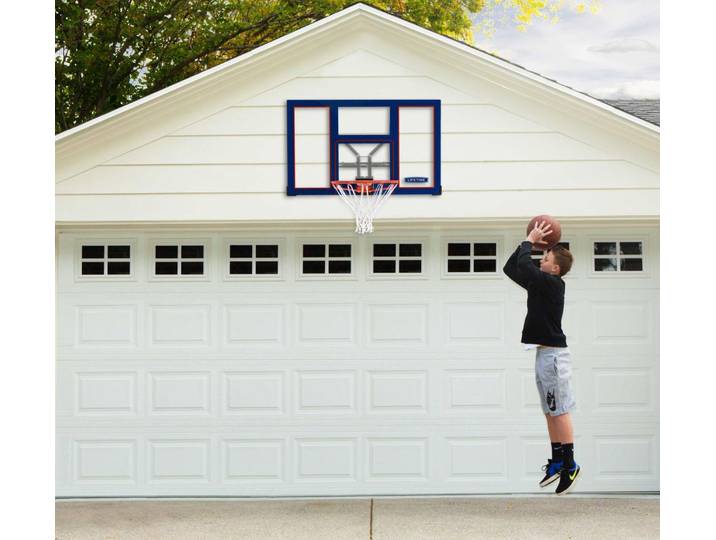
Lifetime 90718 Outdoor Basketballkorb zur WandmontageLifetime 90718 Outdoor Basketballkorb zur Wandmontage. Lifetime 90718 Outdoor Basketballkorb zur Wandmontage Perfekter Basketballspaß für junge Heranwachsende: Der Basketballkorb 90718 von Lifetime punktet mit Wandmontage und bringt authentisches Basketballfeeling zu dir nach Hause! Zuverlässige Wandmontage, langfristiger Spielspaß! Ob Garten, Garage oder Hof – ein Basketballkorb zur Wandmontage verwandelt dein Grundstück in deine ganz private Basketballarena. Ein großer Vorteil, den dir die Wandmontage bringt: deine Lauf- und Fahrwege zum Garten oder zur Garage bleiben frei. Außerdem musst du dich nicht um die Wartung oder Befüllung eines Standfußes kümmern. Die Highlights auf einen Blick: * Basketballsystem zur Wandmontage: zuverlässige und langfristige Lösung * Steel-Framed Shatter-Proof Backboard: Stahlrahmen mit Board aus Makrolon® in Glasoptik * Slam-It®-Ring: doppelte horizontale Federn für dynamische Spielzüge * Wetterfestes Netz: zuverlässig bei langfristiger Outdoornutzung * Altersempfehlung: geeignet259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Was sind die Leistungen der gesetzlichen Unfallversicherung?
Was sind die Leistungen der gesetzlichen Unfallversicherung? **
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **

Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
Wer ist versichert in der gesetzlichen Unfallversicherung?
In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versichert, unabhängig von ihrer Tätigkeit oder Branche. Das bedeutet, dass sowohl Vollzeit- als auch Teilzeitbeschäftigte, Auszubildende, Minijobber und Praktikanten in der gesetzlichen Unfallversicherung abgesichert sind. Auch Schülerinnen und Schüler sowie Studierende sind während ihres Praktikums oder ihrer schulischen Ausbildung über die gesetzliche Unfallversicherung geschützt. Selbstständige hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. **
Top-Angebote
Produkte zum Begriff Beitrag zur gesetzlichen Unfallversicherung:
-
Wie berechnet sich der Beitrag zur gesetzlichen Krankenversicherung?
Der Beitrag zur gesetzlichen Krankenversicherung berechnet sich in der Regel als prozentualer Anteil des Bruttoeinkommens. Arbeitnehmer zahlen die Hälfte des Beitrags, während der Arbeitgeber die andere Hälfte übernimmt. Der Beitragssatz beträgt aktuell 14,6% des Bruttoeinkommens, wobei Kinderlose einen Zusatzbeitrag von 0,25% zahlen müssen. Selbstständige zahlen ihren Beitrag auf Basis ihres Einkommens direkt an die Krankenkasse. Zusätzlich können individuelle Zusatzbeiträge erhoben werden, die je nach Krankenkasse variieren. **
-
Wie berechnet sich der Beitrag zur freiwilligen gesetzlichen Krankenversicherung?
Der Beitrag zur freiwilligen gesetzlichen Krankenversicherung berechnet sich in der Regel auf Basis des Einkommens des Versicherten. Dabei wird ein prozentualer Beitragssatz auf das Einkommen angewendet. Dieser Beitragssatz kann je nach Krankenkasse variieren. Zudem gibt es eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung herangezogen wird. Selbstständige und freiwillig Versicherte müssen ihren Beitrag selbst tragen, da sie nicht über ihren Arbeitgeber versichert sind. Es gibt auch die Möglichkeit, einen Mindestbeitrag zu zahlen, wenn das Einkommen unterhalb einer bestimmten Grenze liegt. **
-
Wie hoch ist der maximale Beitrag zur gesetzlichen Krankenversicherung?
Der maximale Beitrag zur gesetzlichen Krankenversicherung beträgt derzeit 14,6% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Zusätzlich wird ein Zusatzbeitrag erhoben, der je nach Krankenkasse variiert und vom Versicherten alleine getragen werden muss. Der Gesamtbeitrag zur gesetzlichen Krankenversicherung kann somit je nach Einkommen und Krankenkasse unterschiedlich hoch ausfallen. Es gibt jedoch eine Beitragsbemessungsgrenze, bis zu der das Einkommen für die Berechnung des Beitrags herangezogen wird. Diese Grenze liegt aktuell bei 4.837,50 Euro monatlich (Stand 2021). **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Ähnliche Suchbegriffe für Beitrag zur gesetzlichen Unfallversicherung
-
BEAUDENS Kineshinex – Mittel Zur Auffrischung Schwarzer Kleidung, Zur Reparatur Und Pflege Von Verblasster Kleidung, Stellt Den Glanz Schwarzer Kleidung Intensiv Wieder Her.KineShineX – Mittel zur Auffrischung schwarzer Kleidung, zur Reparatur und Pflege von verblasster Kleidung, stellt den Glanz schwarzer Kleidung intensiv wieder her.31,38 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Lifetime 90718 Outdoor Basketballkorb zur WandmontageLifetime 90718 Outdoor Basketballkorb zur Wandmontage. Lifetime 90718 Outdoor Basketballkorb zur Wandmontage Perfekter Basketballspaß für junge Heranwachsende: Der Basketballkorb 90718 von Lifetime punktet mit Wandmontage und bringt authentisches Basketballfeeling zu dir nach Hause! Zuverlässige Wandmontage, langfristiger Spielspaß! Ob Garten, Garage oder Hof – ein Basketballkorb zur Wandmontage verwandelt dein Grundstück in deine ganz private Basketballarena. Ein großer Vorteil, den dir die Wandmontage bringt: deine Lauf- und Fahrwege zum Garten oder zur Garage bleiben frei. Außerdem musst du dich nicht um die Wartung oder Befüllung eines Standfußes kümmern. Die Highlights auf einen Blick: * Basketballsystem zur Wandmontage: zuverlässige und langfristige Lösung * Steel-Framed Shatter-Proof Backboard: Stahlrahmen mit Board aus Makrolon® in Glasoptik * Slam-It®-Ring: doppelte horizontale Federn für dynamische Spielzüge * Wetterfestes Netz: zuverlässig bei langfristiger Outdoornutzung * Altersempfehlung: geeignet259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wäschesammler - Wäschewagen - Zur Aufbewahrung von Kleidung - Mit Rollen - 2/3 Ebenen - WeißHalten Sie Ihr Zuhause ordentlich und organisiert mit diesem praktischen Wäschekorb-Sortierer. Verabschieden Sie sich von herumliegender Kleidung und begrüßen Sie einen aufgeräumten Wohnraum. Dieser Wagen ist die ideale Lösung für die effiziente Verwaltung Ihrer Wäsche. Dank der Universalräder können Sie den Wäschekorb mühelos an jeden gewünschten Ort bewegen, beispielsweise ins Schlafzimmer, Badezimmer oder den Waschraum. Die beiden Räder mit Bremsen sorgen dafür, dass der Wagen stabil steht, wenn er benötigt wird. Mit seiner großen Kapazität und den verschiedenen Fächern ist dieser Sortierer perfekt zum Trennen von heller und dunkler Wäsche oder zur Aufbewahrung von Bettdecken, Pullovern und anderen Haushaltsartikeln. Das kompakte Design macht ihn ideal für kleinere Räume. Dieser vielseitige Aufbewahrungshelfer verleiht jedem Raum Funktionalität und Stil. Sie noch heute und erleben Sie den Komfort eines organisierten Haushalts!436,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PARYOU Schlüsselbrett Aus Holz Zur Wandmontage Mit Ablage Und 6 Haken, Zur Aufbewahrung Von Schlüsseln Und Kleinen AccessoiresEinzigartiges Design: Dank des eleganten Schlüsselhalters im Tablett-Stil lassen sich Briefe und Postkarten bequem ablegen. 6 Haken: Die Wandhalterung bietet mit 6 Schlüsselhaken und einem praktischen Ablagefach viel Stauraum für Ihr Zuhause. Hochwertige Verarbeitung: Der Schlüsselorganizer ist aus Stahl und Holz gefertigt und splittert oder rostet nicht – für maximale Langlebigkeit. Einfache Montage: Mit den mitgelieferten Schrauben und Dübeln lässt sich die Schlüsselhalterung an der Wand oder an einem anderen gewünschten Ort befestigen. Ideales Einzugsgeschenk: Diese Schlüsselhalterung ist das perfekte Einzugsgeschenk für Freunde, Familie oder Angehörige, die in eine neue Wohnung oder ein neues Haus ziehen.36,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Leistungen der gesetzlichen Unfallversicherung?
Was sind die Leistungen der gesetzlichen Unfallversicherung? **
-
Was bekommt man von der gesetzlichen Unfallversicherung?
Was bekommt man von der gesetzlichen Unfallversicherung? Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Im Falle eines Unfalls übernimmt sie die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und gegebenenfalls auch eine Rente bei dauerhaften Beeinträchtigungen. Zudem unterstützt sie bei der Wiedereingliederung ins Berufsleben und bietet präventive Maßnahmen zur Unfallvermeidung an. Die Leistungen der gesetzlichen Unfallversicherung sind für Versicherte in vielen Berufszweigen obligatorisch und bieten somit einen wichtigen sozialen Schutz. **
-
Was ist in der gesetzlichen Unfallversicherung versichert?
In der gesetzlichen Unfallversicherung sind Arbeitnehmerinnen und Arbeitnehmer versichert, wenn sie einen Arbeitsunfall oder eine Berufskrankheit erleiden. Dies umfasst Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Auch Unfälle, die in der Freizeit oder im Urlaub geschehen, können unter bestimmten Umständen versichert sein. Die gesetzliche Unfallversicherung übernimmt die Kosten für medizinische Behandlungen, Rehabilitation, Rentenleistungen und andere Leistungen zur Wiedereingliederung ins Berufsleben. Zudem bietet sie auch Präventionsmaßnahmen an, um Unfälle am Arbeitsplatz zu vermeiden. **
-
Wer ist versichert in der gesetzlichen Unfallversicherung?
In der gesetzlichen Unfallversicherung sind grundsätzlich alle Arbeitnehmerinnen und Arbeitnehmer versichert, unabhängig von ihrer Tätigkeit oder Branche. Das bedeutet, dass sowohl Vollzeit- als auch Teilzeitbeschäftigte, Auszubildende, Minijobber und Praktikanten in der gesetzlichen Unfallversicherung abgesichert sind. Auch Schülerinnen und Schüler sowie Studierende sind während ihres Praktikums oder ihrer schulischen Ausbildung über die gesetzliche Unfallversicherung geschützt. Selbstständige hingegen sind nicht automatisch in der gesetzlichen Unfallversicherung versichert, können sich aber freiwillig versichern lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.